Come calcolare il margine di contribuzione prima di accettare una commessa
Un metodo per distinguere ricavi, costi variabili, costi fissi e capacità produttiva prima di decidere se accettare un lavoro su preventivo.
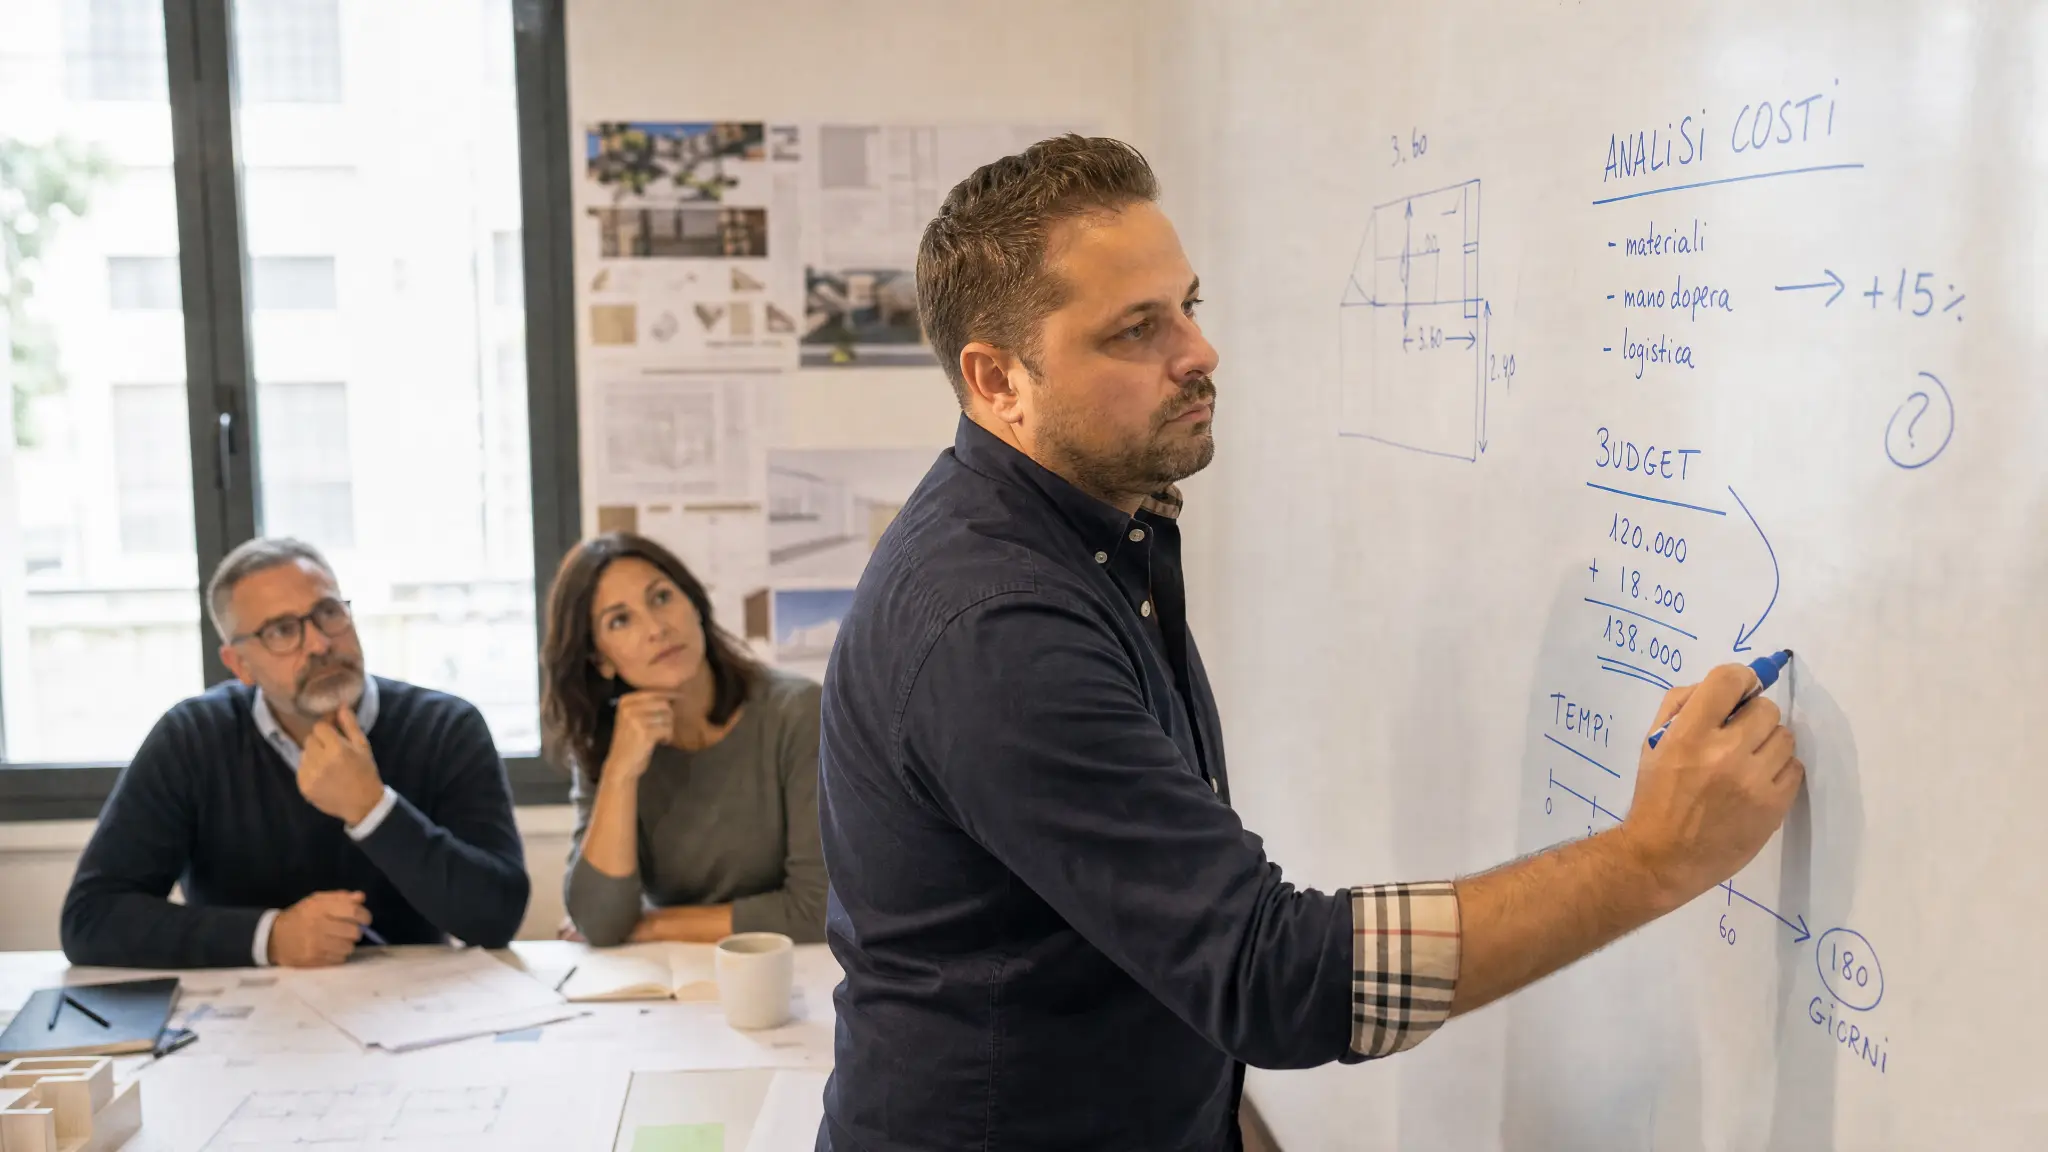
Il margine di contribuzione non è l’utile finale: è ciò che resta dai ricavi dopo i costi che cambiano con la commessa e serve a coprire struttura, rischio e risultato.
Il margine di contribuzione non è l’utile finale: è ciò che resta dai ricavi dopo i costi che cambiano con la commessa e serve a coprire struttura, rischio e risultato.
Questo articolo propone un metodo operativo, non una formula universale. Le decisioni economiche e contrattuali vanno verificate sui dati dell’impresa con i professionisti competenti.
Separare i costi che seguono il lavoro
Materiali, subappalti, trasporti, ore direttamente attribuibili e altri costi incrementali devono essere stimati con la stessa base del preventivo.
Non distribuire i costi fissi a caso
Affitti, amministrazione e mezzi esistono anche senza quella commessa. Vanno coperti dal portafoglio complessivo, evitando percentuali arbitrarie che nascondono la decisione.
Considerare il vincolo di capacità
Una commessa con margine positivo può essere una cattiva scelta se occupa la squadra o il macchinario che potrebbe servire un lavoro migliore.
Aggiornare la stima a consuntivo
Confrontare preventivo e risultato per categorie omogenee trasforma ogni lavoro in dati utili per il successivo.
Checklist prima di decidere
- perimetro ed esclusioni definiti
- quantità e ore stimate
- costi variabili aggiornati
- capacità critica impegnata
- scenario base e scenario avverso
Domande frequenti
Margine e ricarico sono la stessa cosa?
No: hanno basi di calcolo diverse e confonderli altera il prezzo.
Un margine positivo basta?
No. Devono essere valutati rischio, capacità, cassa e contributo alla struttura.
Quando ricalcolarlo?
In offerta, a ogni variazione rilevante e a chiusura della commessa.
Conclusione
La qualità della decisione dipende dalla tracciabilità delle ipotesi e dal confronto con il risultato. L’Autoanalisi e l’Analisi aziendale già presenti nel sito sono i percorsi coerenti per approfondire il caso reale.
Fonte primaria consultata
- Banca d’Italia — La finanza per la piccola impresa, consultato il 4 settembre 2026.
Imprenditore, geometra, fondatore del gruppo M A N I N I ®. Opera in immobiliare, project management, ville in legno, ristrutturazioni di pregio e formazione per imprese.
Chi sono →Diagnosi d'Impresa
Lettura dei punti in cui l'impresa perde utile. Mappa delle priorità. Proposta di lavoro solo se ha senso proseguire.